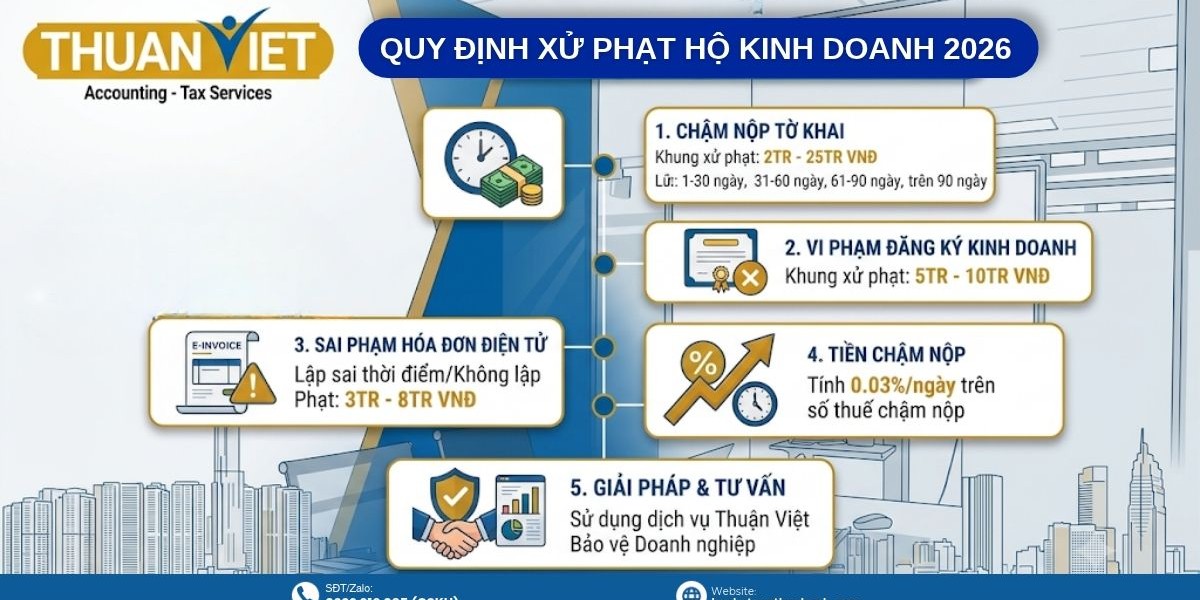
Hoạt động dưới mô hình hộ kinh doanh cá thể mang lại sự linh hoạt, tuy nhiên các chủ thể kinh doanh thường dễ gặp rủi ro pháp lý do chưa nắm rõ các quy định vận hành. Việc nắm bắt chính xác mức phạt đối với hộ kinh doanh theo các văn bản pháp luật hiện hành năm 2026 là chiếc “khiên” bảo vệ tài sản doanh nghiệp, tránh rơi vào tình trạng bị truy thu hoặc phạt hành chính nặng nề.
Bài viết này tổng hợp toàn bộ quy định về mức phạt hành chính đối với hộ kinh doanh, giúp anh chị chủ cơ sở kinh doanh an tâm tuân thủ đúng pháp luật.
I. Các nhóm hành vi vi phạm & Mức phạt hành chính phổ biến
Trong quá trình hoạt động, xử phạt hành chính đối với hộ kinh doanh thường tập trung vào ba nhóm lỗi cốt lõi:
- Đăng ký kinh doanh, đăng ký thuế
- Kê khai, nộp thuế: Không kê khai thuế sau khi đăng ký, Cố tình không thực hiện nghĩa vụ thuế,…
- Sử dụng hóa đơn.
A. Vi phạm về đăng ký kinh doanh
Theo các quy định hiện hành, hộ kinh doanh bắt buộc phải đăng ký thay đổi hoặc đăng ký đúng ngành nghề, địa điểm hoạt động.
- Kinh doanh tại nhiều địa điểm nhưng không thông báo, hoặc hoạt động khi chưa có Giấy chứng nhận đăng ký hộ kinh doanh sẽ bị áp dụng quy định về mức xử phạt hành chính với khung tiền phạt từ vài triệu đến hàng chục triệu đồng, kèm biện pháp khắc phục hậu quả bắt buộc đăng ký lại.
B. Vi phạm về thời hạn nộp hồ sơ khai thuế
Hộ kinh doanh theo phương pháp kê khai hoặc khoán đều phải tuân thủ nghiêm ngặt lịch nộp hồ sơ khai thuế định kỳ (tháng/quý/năm). Việc nộp chậm không chỉ phát sinh tiền chậm nộp mà còn bị phạt tiền theo mức độ trễ hạn căn cứ theo Nghị định xử phạt vi phạm hành chính về thuế.
II. Chi tiết quy định về mức phạt hành chính đối với Hộ kinh doanh
Dưới đây là bảng tóm tắt các quy định về mức phạt hành chính cho từng nhóm hành vi cụ thể mà chủ hộ kinh doanh cần đặc biệt tránh:
| Nhóm hành vi vi phạm | Hành vi cụ thể | Mức phạt hành chính tham chiếu |
| Đăng ký kinh doanh, đăng ký thuế | Hoạt động hộ kinh doanh không có Giấy chứng nhận đăng ký | Phạt tiền theo khung quy định tại Nghị định xử phạt vi phạm hành chính lĩnh vực ĐKKD.
Căn cứ Nghị định số 122/2021/NĐ-CP và Nghị định 125/2020/NĐ-CP được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP, |
| Kê khai, nộp thuế | Nộp hồ sơ khai thuế quá thời hạn từ 1 đến 90 ngày (tùy mốc thời gian) | Cảnh cáo hoặc phạt tiền từ mức nhẹ đến cao theo Nghị định 125/2020/NĐ-CP, được sửa đổi bổ sung tại Nghị định 310/2025/NĐ-CP |
| Sử dụng hóa đơn chứng từ | Lập hóa đơn sai thời điểm, viết thiếu nội dung hoặc sử dụng hóa đơn không hợp lệ | Phạt tiền dựa trên tính chất và số lượng hóa đơn vi phạm.
Căn cứ theo nghị định 125/2020/NĐ-CP được sửa đổi bởi điểm b khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP. |
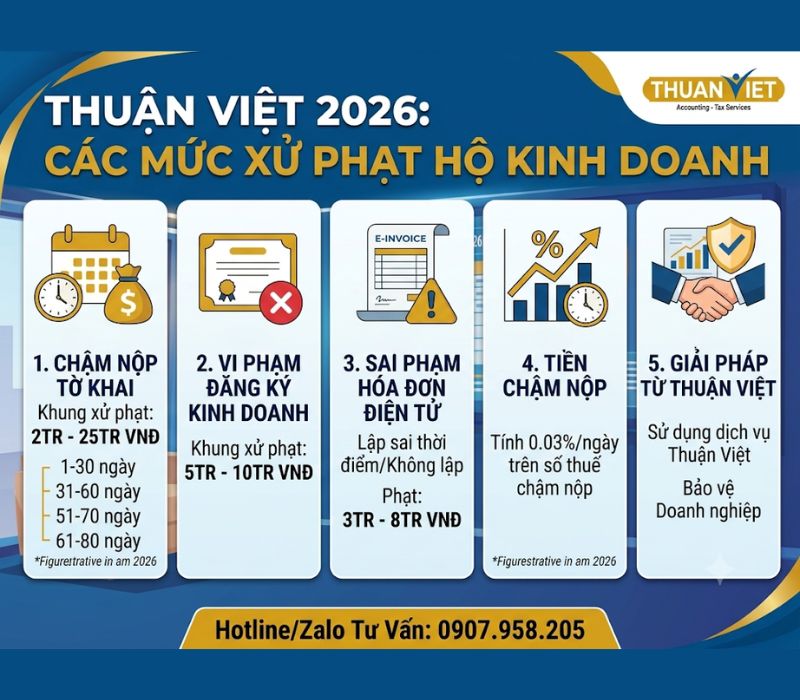
Tổng hợp các mức phạt hành chính với Hộ Kinh Doanh
A. Nhóm vi vi phạm về đăng ký hộ kinh doanh
(*) Căn cứ theo quy định tại Điều 62 Nghị định số 122/2021/NĐ-CP, ngày 28/12/2021 về đăng ký kinh doanh:
- Phạt tiền từ 5.000.000 – 10.000.000 đồng đối với 05 hành vi vi phạm sau:
- Các Cá nhân, thành viên của hộ gia đình đăng ký kinh doanh nhiều hơn một HKD;
- Không được quyền thành lập hộ kinh doanh nhưng vẫn thành lập hộ;
- Trường hợp bắt buộc thành lập hộ nhưng không thành lập theo quy định;
- Không đăng ký thay đổi nội dung Giấy chứng nhận đăng ký HKD với cơ quan đăng ký cấp huyện trong thời hạn quy định 10 ngày khi có thay đổi.
- Phạt tiền từ 10.000.000 – 20.000.000 đồng với 02 hành vi về đăng ký kinh doanh, như sau:
-
- Kê khai nhưng không trung thực, chính xác hồ sơ đăng ký khi thay đổi nội dung đăng ký HKD (Trường hợp có vi phạm pháp luật về thuế thì xử lý theo quy định về xử phạt vi phạm hành chính trong lĩnh vực thuế);
- Buộc tạm ngừng kinh doanh khi có yêu cầu nhưng vẫn tiếp tục kinh doanh.
(*) Cũng theo Nghị định 125/2020/NĐ-CP được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP, hành vi vi phạm đăng ký thuế sẽ có các mức phạt cụ thể sau:
-
Phạt cảnh cáo: Chậm đăng ký thuế từ 01 – 10 ngày có tình tiết giảm nhẹ.
-
Phạt tiền từ 1.000.000 đồng đến 2.000.000 đồng khi chậm đăng ký từ 01 – 30 ngày:
-
- Đăng ký thuế; thông báo tiếp tục kinh doanh trước thời hạn đã thông báo quá thời hạn quy định từ 01 ngày đến 30 ngày, trừ trường hợp quy định tại khoản 1 Điều này;
- Thông báo tạm ngừng hoạt động kinh doanh quá thời hạn quy định, trừ trường hợp quy định tại khoản 1 Điều này;
- Không thông báo tạm ngừng hoạt động kinh doanh.
-
Phạt từ 3.000.000 đồng đến 6.000.000 đồng cho thời gian chậm từ 31 – 90 ngày.
-
Cuối cùng, phạt từ 6.000.000 đồng đến 10.000.000 đồng nếu chậm từ 91 ngày trở lên.
- Đăng ký thuế; thông báo tiếp tục hoạt động kinh doanh trước thời hạn đã thông báo quá thời hạn quy định từ 91 ngày trở lên;
- Không thông báo tiếp tục hoạt động kinh doanh trước thời hạn đã thông báo nhưng không phát sinh số thuế phải nộp.
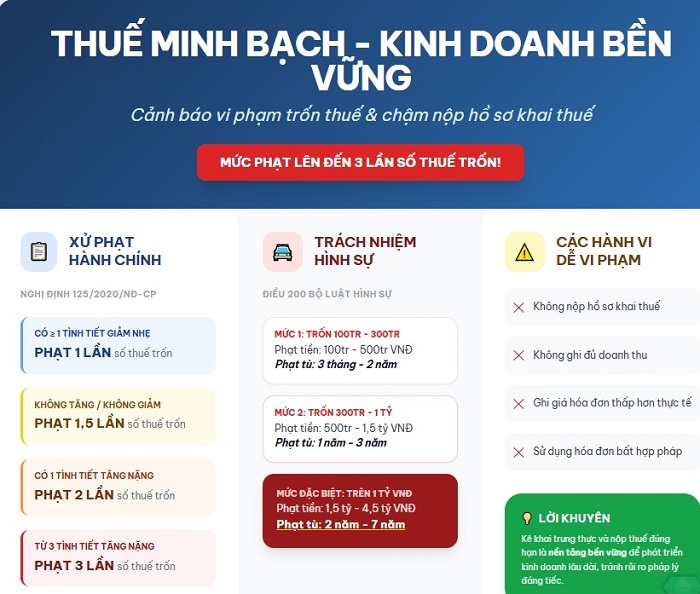
Cảnh báo mức phạt chậm nôp hồ sơ khai thuế
B. Nhóm vi phạm về thời hạn nộp hồ sơ khai thuế (Nghị định 125/2020/NĐ-CP)
Đối với hộ kinh doanh thực hiện chế độ kê khai thuế, việc nộp chậm tờ khai (tháng/quý/năm) sẽ bị xử phạt theo các mốc thời gian sau:
Thời gian nộp chậm tờ khai thuế |
Mức xử phạt cụ thể |
1. Từ 1 đến 5 ngày (có tình tiết giảm nhẹ) |
Phạt cảnh cáo. |
2. Từ 1 đến 30 ngày (trừ trường hợp (1) trên) |
Phạt tiền từ 2.000.000 đồng đến 5.000.000 đồng. |
3. Từ 31 đến 60 ngày |
Phạt tiền từ 5.000.000 đồng đến 8.000.000 đồng. |
4. Bao gồm các hành vi:a) Nộp hồ sơ khai thuế quá thời hạn từ 61 ngày đến 90 ngày;b) Nộp hồ sơ khai thuế quá thời hạn từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp;c) Không nộp hồ sơ khai thuế, không phát sinh số thuế phải nộp;d) Không nộp các phụ lục kèm theo hồ sơ quyết toán thuế thu nhập doanh nghiệp. |
Phạt tiền từ 8.000.000 đồng đến 15.000.000 đồng. |
5. Quá 90 ngày mà có phát sinh số thuế phải nộp |
Phạt tiền từ 15.000.000 đồng đến 25.000.000 đồng (đồng thời buộc nộp đủ số tiền thuế chậm nộp vào ngân sách nhà nước). |
|
Biện pháp khắc phục hậu quả |
Lưu ý: Số tiền phạt nếu áp dụng theo khoản này lớn hơn số tiền thuế phải nộp, thì số tiền tối đa phải nộp sẽ bằng với số tiền thuế phát sinh phải nộp và không thấp hơn mức trung bình của khung phạt tiền tại Khoản 4 Điều này.
Trường hợp số tiền phạt nếu áp dụng theo khoản này lớn hơn số tiền thuế phát sinh trên hồ sơ khai thuế thì số tiền phạt tối đa đối với trường hợp này bằng số tiền thuế phát sinh phải nộp trên hồ sơ khai thuế nhưng không thấp hơn mức trung bình của khung phạt tiền quy định tại khoản 4 Điều này.
C. Vi phạm về hóa đơn, chứng từ đối với hộ kinh doanh
Các hành vi vi phạm về hóa đơn, chứng từ đối với hộ kinh doanh được xử phạt nghiêm khắc theo Nghị định 125/2020/NĐ-CP và các nội dung sửa đổi, bổ sung mới nhất tại Nghị định 310/2025/NĐ-CP.
1. Vi phạm về lập hóa đơn (Bán hàng không xuất hóa đơn, lập sai thời điểm)
1.1 Lập hóa đơn sai thời điểm:
Mức phạt hành vi lập hóa đơn sai thời điểm áp dụng cho hộ kinh doanh (chỉ tính bằng 1/2 mức phạt của tổ chức) được tóm tắt rút gọn theo số lượng hóa đơn vi phạm như sau:
a) Đối với hàng phi thương mại
(Áp dụng cho: Khuyến mại, quảng cáo, hàng mẫu, cho/biếu/tặng, trao đổi, trả thay lương, tiêu dùng nội bộ, cho vay/mượn/hoàn trả hàng)
- Phạt cảnh cáo: Vi phạm 01 số hóa đơn.
- Phạt tiền từ 250.000đ – 750.000đ: Vi phạm từ 02 đến dưới 10 số hóa đơn.
- Phạt tiền từ 1.000.000đ – 2.500.000đ: Vi phạm từ 10 đến dưới 50 số hóa đơn.
- Phạt tiền từ 2.500.000đ – 7.500.000đ: Vi phạm từ 50 đến dưới 100 số hóa đơn.
- Phạt tiền từ 7.500.000đ – 15.000.000đ: Vi phạm từ 100 số hóa đơn trở lên.
b) Đối với hóa đơn bán hàng, cung cấp dịch vụ thông thường
- Phạt tiền từ 250.000đ – 750.000đ: Vi phạm 01 số hóa đơn.
- Phạt tiền từ 1.000.000đ – 2.500.000đ: Vi phạm từ 02 đến dưới 10 số hóa đơn.
- Phạt tiền từ 2.500.000đ – 7.500.000đ: Vi phạm từ 10 đến dưới 20 số hóa đơn.
- Phạt tiền từ 7.500.000đ – 15.000.000đ: Vi phạm từ 20 đến dưới 50 số hóa đơn.
- Phạt tiền từ 15.000.000đ – 25.000.000đ: Vi phạm từ 50 đến dưới 100 số hóa đơn.
- Phạt tiền từ 25.000.000đ – 35.000.000đ: Vi phạm từ 100 số hóa đơn trở lên.
1.2. Không lập hóa đơn khi bán hàng hóa, dịch vụ:
Căn cứ theo khoản 3 Điều 24 Nghị định 125/2020/NĐ-CP được sửa đổi bởi điểm b khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP.
Hộ kinh doanh bắt buộc phải lập hóa đơn điện tử khi giao hàng, kể cả đối với khách lẻ không lấy hóa đơn. Nếu không lập, mức phạt tiền được phân loại dựa trên mục đích và số lượng hóa đơn vi phạm như sau:
a) Đối với hàng phi thương mại (Khuyến mại, quảng cáo, hàng mẫu, biếu tặng, tiêu dùng nội bộ, cho vay, mượn hoặc hoàn trả hàng):
- Phạt tiền từ 1.000.000đ – 2.500.000đ: Vi phạm dưới 10 số hóa đơn.
- Phạt tiền từ 2.500.000đ – 7.500.000đ: Vi phạm từ 10 đến dưới 50 số hóa đơn.
- Phạt tiền từ 7.500.000đ – 15.000.000đ: Vi phạm từ 50 đến dưới 100 số hóa đơn.
- Phạt tiền từ 15.000.000đ – 25.000.000đ: Vi phạm từ 100 số hóa đơn trở lên.
b) Đối với hóa đơn bán hàng, cung cấp dịch vụ thông thường:
- Phạt tiền từ 5.000.000đ – 10.000.000đ: Vi phạm dưới 10 số hóa đơn.
- Phạt tiền từ 10.000.000đ – 15.000.000đ: Vi phạm từ 10 đến dưới 20 số hóa đơn.
- Phạt tiền từ 15.000.000đ – 25.000.000đ: Vi phạm từ 20 đến dưới 50 số hóa đơn.
- Phạt tiền từ 30.000.000đ – 40.000.000đ: Vi phạm từ 50 số hóa đơn trở lên
1.3. Hành vi cho, bán hoặc xuất hóa đơn khống
(Áp dụng cho hành vi tự ý cho, bán hóa đơn chưa lập hoặc lập hóa đơn nhưng không có hàng hóa, dịch vụ thực tế đi kèm)
- Hành vi cho, bán hóa đơn (Chưa lập, mua từ cơ quan thuế hoặc tự in):
- Phạt tiền từ 5.000.000đ – 12.500.000đ.
- Hành vi lập hóa đơn khống (Cố tình xuất hóa đơn “ma” để hợp thức hóa):
- Phạt tiền từ 10.000.000đ – 25.000.000đ
- cho một hành vi vi phạm hành chính.
- Hệ quả hình sự: Nếu tổng giá trị tiền hàng ghi trên các hóa đơn khống từ 100 triệu đồng trở lên, chủ hộ kinh doanh có thể bị truy cứu trách nhiệm hình sự về Tội in, phát hành, mua bán trái phép hóa đơn theo
Điều 203 Bộ luật Hình sự.
1.4 Sử dụng hóa đơn không hợp pháp hoặc sử dụng không hợp pháp hóa đơn
(Áp dụng khi hộ kinh doanh mua hóa đơn trôi nổi, hóa đơn giả, hóa đơn của doanh nghiệp đã bỏ trốn để khai khống chi phí đầu vào)
- Mức phạt tiền hành chính: Từ 10.000.000đ – 25.000.000đ.
- Biện pháp khắc phục: Buộc hủy hóa đơn đã sử dụng.
- Các trường hợp chuyển đổi khung phạt hoặc miễn phạt:
- Bị phạt theo hành vi trốn thuế: Nếu việc sử dụng hóa đơn này dẫn đến làm giảm số tiền thuế phải nộp hoặc tăng số thuế được hoàn, hộ kinh doanh sẽ bị phạt từ 1 đến 3 lần số tiền thuế trốn (chuyển sang xử phạt theo Điều 17 Nghị định 125/2020/NĐ-CP thay vì khung phạt tiền 10 – 25 triệu nêu trên).
- Chỉ bị phạt 20% tiền thuế thiếu: Nếu chứng minh được lỗi hoàn toàn thuộc về bên bán hàng (tại thời điểm mua hàng bên bán vẫn hoạt động bình thường, có hợp đồng, chứng từ thanh toán đầy đủ), hộ kinh doanh chỉ bị phạt 20% số tiền thuế khai thiếu và buộc nộp đủ số tiền thuế bị truy thu.
Tham khảo thêm: Những hành vi sử dụng hóa đơn, chứng từ không hợp pháp; sử dụng không hợp pháp hóa đơn, chứng từ tại văn bản hợp nhất số 27/2026/VBHN-NĐ-BTC: Nghị định quy định xử phạt vi phạm hành chính về thuế, hóa đơn
III. Doanh nghiệp sẽ phải chịu các rủi ro về pháp lý?
Bên cạnh tiền phạt vi phạm hành chính (phạt phạt tiền do chậm nộp, phạt kê khai sai), rủi ro lớn nhất đối với hộ kinh doanh khi bị cơ quan thuế thanh kiểm tra là quyết định truy thu thuế và tiền chậm nộp tính trên tổng số tiền thuế trốn/thiếu (với mức tính lãi chậm nộp theo ngày quy định hiện hành).
Chính vì vậy, việc tối ưu hóa sổ sách, hóa đơn từ sớm giúp hộ kinh doanh triệt tiêu hoàn toàn nguy cơ bị xử phạt bất ngờ, truy thu lại thuế và tiền chậm nộp.
IV. Giải pháp phòng tránh rủi ro của Kế Toán Thuận Việt
Để không phải bận tâm về các quy định về mức xử phạt hành chính phức tạp, việc sở hữu một đội ngũ kế toán đồng hành là giải pháp tối ưu nhất cho các hộ kinh doanh quy mô vừa và lớn.
- Kế Toán Thuế Thuận Việt cung cấp gói dịch vụ toàn diện dành riêng cho hộ kinh doanh:
- Đăng ký thành lập, thay đổi giấy phép kinh doanh nhanh chóng, đúng luật.
- Lập và nộp sổ sách kế toán, tờ khai thuế định kỳ chuẩn xác.
- Đại diện hộ kinh doanh làm việc, giải trình trực tiếp với cơ quan thuế.
Liên hệ ngay với Thuận Việt để nhận tư vấn miễn phí:
- Hotline / Zalo: 0392 616 085 (Thuận Việt KT)
- Website: ketoanthuanviet.com – hocketoanthuchanh.com
V. Câu hỏi thường gặp cho Hộ kinh doanh
Q1: Hộ kinh doanh nộp chậm tờ khai thuế quý bị phạt bao nhiêu?
Trả lời: Mức phạt phụ thuộc vào số ngày chậm nộp. Nếu chậm từ 1 đến 30 ngày mà có tình tiết giảm nhẹ thì có thể chỉ bị phạt cảnh cáo hoặc mức phạt tiền tối thiểu theo quy định tại Nghị định 125/2020/NĐ-CP.
Q2: Hộ kinh doanh có bắt buộc phải sử dụng hóa đơn điện tử không?
Trả lời: Hộ kinh doanh theo phương pháp kê khai hoặc các hộ có hoạt động cung cấp hàng hóa, dịch vụ trực tiếp đến người tiêu dùng có nghĩa vụ sử dụng hóa đơn điện tử theo đúng lộ trình của cơ quan thuế quản lý.