Điều Kiện Hoàn Thuế Giá Trị Gia Tăng Mà Doanh Nghiệp Cần Nắm Rõ
Để đủ điều kiện hoàn thuế giá trị gia tăng doanh nghiệp cần phải đáp ứng được điều kiện theo quy định.
Hoàn thuế giá trị gia tăng (GTGT) là quyền lợi chính đáng giúp doanh nghiệp thu hồi dòng tiền, tái đầu tư và tối ưu hóa chi phí tài chính. Tuy nhiên, quy trình và điều kiện hoàn thuế giá trị gia tăng luôn được cơ quan thuế kiểm soát rất chặt chẽ để tránh gian lận.
Vậy hiện nay pháp luật quy định những điều kiện được hoàn thuế giá trị gia tăng nào là cốt lõi? Hãy cùng Kế Toán Thuế Thuận Việt tìm hiểu chi tiết trong bài viết dưới đây để đảm bảo hồ sơ của doanh nghiệp luôn chuẩn xác và được giải quyết nhanh chóng.
Căn cứ pháp luật:
- Luật thuế GTGT số: 48/2024/QH15 ban hành ngày 26/11/2024 và có hiệu lực từ ngày 01/7/2025;
- Nghị định 181/2025/NĐ-CP;
- Thông tư 69/2025/TT-BTC và Nghị định 359/2025/NĐ-CP có hiệu lực thi hành từ ngày 01/01/2026.
I. Các trường hợp được xét hoàn thuế GTGT 2026
Trước khi đi sâu vào chi tiết điều kiện hoàn thuế GTGT, doanh nghiệp cần xác định xem hoạt động sản xuất kinh doanh của mình có thuộc diện được xem xét hoàn thuế hay không?
Áp dụng theo Điều 15 của Luật Thuế GTGT số 48/2024/QH15, người nộp thuế có thể được hoàn thuế GTGT theo các trường hợp được hoàn thuế sau:
- Hàng hóa, dịch vụ xuất khẩu: Cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu trong tháng/quý có số thuế GTGT đầu vào chưa được khấu trừ từ 300 triệu đồng trở lên.
- Dự án đầu tư mới: Cơ sở kinh doanh đang trong giai đoạn đầu tư có số thuế GTGT đầu vào phát sinh trong quá trình đầu tư chưa được khấu trừ hết từ 300 triệu đồng trở lên (tuân thủ theo quy định chi tiết tại Nghị định 181/2025/NĐ-CP).
- Trường hợp tổ chức lại doanh nghiệp / Giải thể: Cơ sở kinh doanh nộp thuế theo phương pháp khấu trừ khi chuyển đổi sở hữu, chuyển đổi doanh nghiệp, sáp nhập, hợp nhất, chia, tách, giải thể, phá sản có số thuế GTGT nộp thừa hoặc chưa được khấu trừ hết.
>>> Tham khảo chi tiết các trường hợp tại Luật số 48/2024/QH15
II. Tổng hợp các điều kiện được hoàn thuế giá trị gia tăng
Để được cơ quan thuế chấp thuận hoàn thuế, doanh nghiệp bắt buộc phải đáp ứng đồng thời 03 điều kiện hoàn thuế giá trị gia tăng.
Căn cứ khoản 9 Điều 15 Luật Thuế giá trị gia tăng 2024 quy định về hoàn thuế GTGT, như sau:
Một là, doanh nghiệp nộp thuế theo phương pháp kê khai
Chỉ những doanh nghiệp thực hiện chế độ kế toán, sách vở đầy đủ và áp dụng phương pháp khấu trừ thuế (phương pháp kê khai) mới đủ điều kiện xét hoàn thuế. Các hộ kinh doanh hoặc doanh nghiệp nộp thuế theo phương pháp trực tiếp không thuộc phạm vi này.
Hai là, có số thuế GTGT đầu vào chưa khấu trừ từ 300 triệu đồng trở lên
Đây là định mức tối thiểu về giá trị. Đối với trường hợp xuất khẩu hoặc đầu tư mới, số thuế GTGT đầu vào lũy kế chưa được khấu trừ hết tại kỳ tính thuế đề nghị hoàn phải đạt từ 300.000.000 đồng trở lên.
Ba là, điều kiện đặc biệt quan trọng: Doanh nghiệp thanh toán không dùng tiền mặt
Đối với hàng hóa, dịch vụ xuất khẩu và các giao dịch mua bán có giá trị từ 20 triệu đồng trở lên, điều kiện hoàn thuế GTGT bắt buộc phải có chứng từ thanh toán không dùng tiền mặt (chứng từ chuyển khoản qua ngân hàng). Mọi giao dịch thanh toán bằng tiền mặt đối với các hóa đơn lớn này đều sẽ bị loại trừ và không được hoàn thuế.
Tuy nhiên, tại kỳ họp thứ 10 của Quốc hội khóa XV đã thông qua ban hành Luật Thuế giá trị gia tăng được sửa đổi 2025 và có hiệu lực từ 1/1/2026, có sửa đổi đổi một số quy định trong đó bao gồm cả quy định về điều kiện hoàn thuế GTGT. Cụ thể luật sửa đổi quy định tại khoản 3 Điều 1 Luật Thuế giá trị gia tăng sửa đổi 2025, như sau:
“ …
Sửa đổi, bổ sung một số điều của Luật Thuế giá trị gia tăng
…
-
Bãi bỏ khoản 3 Điều 12 và điểm c khoản 9 Điều 15.
…”
Theo đó thì điểm c khoản 9 Điều 15 Luật Thuế giá trị gia tăng 2024 sẽ chính thức bị bãi bỏ từ 1/1/2026.
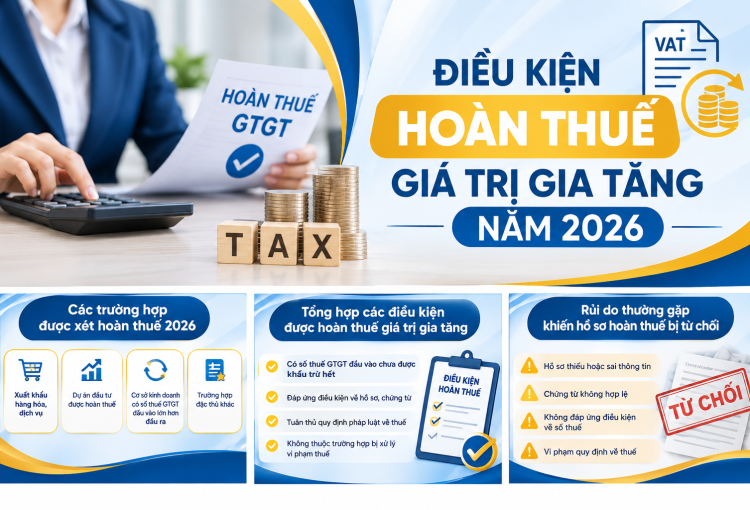
Điều kiện hoàn thuế GTGT năm 2026
Như vậy, để được hoàn thuế GTGT năm 2026, thì chỉ cần đáp ứng các điều kiện:
(1) Điều 15 khoản 9 Luật Thuế giá trị gia tăng 2024:
“…
9. Cơ sở kinh doanh thuộc trường hợp hoàn thuế quy định tại Điều này phải đáp ứng điều kiện sau đây:
- a) Cơ sở kinh doanh thuộc trường hợp được hoàn thuế theo quy định tại các khoản 1, 2, 3 và 4 Điều này phải là cơ sở kinh doanh nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế, lập và lưu giữ sổ kế toán, chứng từ kế toán theo quy định của pháp luật về kế toán; có tài khoản tiền gửi tại ngân hàng theo mã số thuế của cơ sở kinh doanh;
- b) Đáp ứng quy định về khấu trừ thuế giá trị gia tăng đầu vào theo quy định tại khoản 2 Điều 14 và không thuộc trường hợp quy định tại khoản 3 Điều 14 của Luật này;
- c) Người bán đã kê khai, nộp thuế giá trị gia tăng theo quy định đối với hóa đơn đã xuất cho cơ sở kinh doanh đề nghị hoàn thuế.
- Người nộp thuế thuộc trường hợp hoàn thuế giá trị gia tăng, có số thuế giá trị gia tăng đầu vào đáp ứng đầy đủ điều kiện hoàn thuế theo quy định tại Điều này và tuân thủ các quy định về khai thuế theo quy định của pháp luật về quản lý thuế, lập hồ sơ hoàn thuế giá trị gia tăng đối với từng trường hợp hoàn thuế giá trị gia tăng và gửi đến cơ quan thuế có thẩm quyền tiếp nhận.
Cơ quan thuế phân loại hồ sơ hoàn thuế giá trị gia tăng thuộc diện hoàn thuế trước hoặc kiểm tra trước hoàn thuế và giải quyết hồ sơ hoàn thuế giá trị gia tăng theo quy định của pháp luật về quản lý thuế.
…”
(2) Điều 14 khoản khoản 2 Luật Thuế giá trị gia tăng 2024:
Đáp ứng quy định về khấu trừ thuế giá trị gia tăng đầu vào theo quy định tại khoản 2 Điều 14 Luật Thuế giá trị gia tăng 2024 và không thuộc trường hợp quy định tại khoản 3 Điều 14 Luật Thuế giá trị gia tăng 2024
III. Rủi ro thường gặp khiến hồ sơ hoàn thuế bị từ chối.
Trong thực tế thanh kiểm tra thuế, nhiều doanh nghiệp gặp vướng mắc và bị bác bỏ hồ sơ hoàn thuế do các nguyên nhân chủ quan thường gặp sau:
“Điều 13. Các hành vi bị nghiêm cấm trong khấu trừ, hoàn thuế
1) Mua, cho, bán, tổ chức quảng cáo, môi giới mua, bán hóa đơn.
2) Tạo lập giao dịch mua, bán hàng hóa, cung cấp dịch vụ không có thật hoặc giao dịch không đúng quy định của pháp luật.
3) Lập hóa đơn bán hàng hóa, cung cấp dịch vụ trong thời gian tạm ngừng hoạt động kinh doanh, trừ trường hợp lập hóa đơn giao cho khách hàng để thực hiện các hợp đồng đã ký trước ngày thông báo tạm ngừng kinh doanh.
4) Sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ theo quy định của Chính phủ.
5) Không chuyển dữ liệu hóa đơn điện tử về cơ quan thuế theo quy định.
6) Làm sai lệch, sử dụng sai mục đích, truy cập trái phép, phá hủy hệ thống thông tin về hóa đơn, chứng từ.
7) Đưa, nhận, môi giới hối lộ hoặc thực hiện các hành vi khác liên quan đến hóa đơn, chứng từ để được khấu trừ thuế, hoàn thuế, chiếm đoạt tiền thuế, trốn thuế giá trị gia tăng.
8) Thông đồng, bao che; móc nối giữa công chức quản lý thuế, cơ quan quản lý thuế và cơ sở kinh doanh, người nhập khẩu, giữa các cơ sở kinh doanh, người nhập khẩu trong việc sử dụng hóa đơn, chứng từ không hợp pháp, sử dụng không hợp pháp hóa đơn, chứng từ để được khấu trừ thuế, hoàn thuế, chiếm đoạt tiền thuế, trốn thuế giá trị gia tăng.”
Với 8 Hành vi bị nghiêm cấm trên thì việc kê khai hoàn thuế sai sót cũng sẽ dẫn đến hậu quả tài chính khác dẫn đến việc bị xử phạt hành chính. Quy định này doanh nghiệp tham khảo thêm tại Nghị định 359/2025/NĐ-CP và Nghị định 125/2020/NĐ-CP.
IV. Giải pháp tư vấn, hỗ trợ hoàn thuế trọn gói cùng Kế Toán Thuận Việt
Thủ tục hoàn thuế đòi hỏi sự minh bạch, logic và am hiểu sâu sắc hệ thống pháp luật thuế hiện hành. Nếu doanh nghiệp của bạn đang gặp khó khăn trong việc chuẩn bị hồ sơ, rà soát sổ sách hay giải trình với cơ quan thuế, Kế Toán Thuế Thuận Việt luôn sẵn sàng đồng hành:
- Rà soát toàn diện: Kiểm tra từng hóa đơn đầu vào – đầu ra, đảm bảo tuyệt đối các điều kiện hoàn thuế giá trị gia tăng.
- Lập và nộp hồ sơ hoàn thuế chuẩn chỉnh pháp lý: Đại diện doanh nghiệp hoàn thiện bộ hồ sơ pháp lý gửi cơ quan thuế đúng hạn. Thực hiện tại Nghị định 181/2025/NĐ-CP và Thông tư 69/2025/TT-BTC.
- Giải trình trực tiếp: Làm việc và bảo vệ quyền lợi hợp pháp cho doanh nghiệp trước đoàn thanh kiểm tra thuế.
Liên hệ ngay với Thuận Việt để được tư vấn chuyên sâu:
- Hotline / Zalo: 0392 616 085 (Thuận Việt KT)
- Website: ketoanthuanviet.com – hocketoanthuchanh.com
5. Giải đáp thắc mắc
Q1: Thời gian giải quyết hồ sơ hoàn thuế GTGT là bao lâu?
Trả lời: Theo quy định, đối với hồ sơ thuộc diện:
- “Hoàn thuế trước, kiểm tra sau”, thời gian giải quyết là từ 06 ngày làm việc kể từ ngày cơ quan thuế nhận đủ hồ sơ.
- Đối với diện “kiểm tra trước, hoàn thuế sau”, thời gian là 40 ngày làm việc.
Q2: Số thuế GTGT chưa khấu trừ dưới 300 triệu có được chuyển sang kỳ sau không?
Trả lời: Có. Nếu số thuế GTGT đầu vào chưa khấu trừ chưa đạt mốc 300 triệu đồng, doanh nghiệp sẽ tiếp tục được chuyển số thuế đó sang kỳ tính thuế tiếp theo để khấu trừ.