HƯỚNG DẪN KÊ KHAI HÓA ĐƠN GTGT ĐẦU VÀO CHUẨN XÁC VÀ NGUYÊN TẮC PHÂN LOẠI CHI TIẾT
Kê khai hóa đơn GTGT đầu vào là nghiệp vụ quan trọng hàng ngày của kế toán doanh nghiệp. Kê khai đúng và đủ điều kiện khấu trừ không chỉ giúp tối ưu số thuế phải nộp mà còn hạn chế tối đa các rủi ro bị truy thu, xử phạt khi cơ quan thuế kiểm tra.
Dưới đây Thuận Việt đã tổng hợp nguyên tắc, hướng dẫn kê khai hóa đơn mua vào và cách phân loại phụ lục bảng kê PL 01-2/GTGT chi tiết cho kế toán.
I. Nguyên tắc kê khai hóa đơn mua vào theo kỳ tính thuế
1. Hóa đơn phát sinh trong kỳ
- Nguyên tắc: Hóa đơn nhận được trong kỳ nào thì tiến hành kê khai đúng vào kỳ đó nếu đáp ứng đủ các điều kiện khấu trừ thuế GTGT đầu vào theo quy định.
2. Hóa đơn bỏ sót từ các kỳ trước
Khi phát hiện hóa đơn GTGT đầu vào bị bỏ sót chưa kê khai từ các kỳ trước, kế toán xử lý theo 2 trường hợp:
| Trường hợp | Cách kê khai | Chỉ tiêu trên tờ khai |
| Hóa đơn bỏ sót làm giảm số thuế phải nộp hoặc tăng/giảm số thuế GTGT còn được khấu trừ chuyển kỳ sau | Kê khai trực tiếp vào kỳ phát hiện, không cần lập hồ sơ khai bổ sung cho kỳ gốc. | Điều chỉnh qua chỉ tiêu [37] hoặc [38] (nếu có điều chỉnh). |
| Hóa đơn bỏ sót làm tăng số thuế phải nộp hoặc giảm số thuế đã được hoàn của kỳ gốc | Phải lập Hồ sơ khai bổ sung (KHBS) cho kỳ gốc phát sinh hóa đơn. | Kê khai trên tờ khai bổ sung KHBS. |
II. HƯỚNG DẪN Kê Khai Hóa Đơn Điều Chỉnh, Thay Thế
2.1 Các bước kê khai hóa đơn đầu vào thông thường
-
Đăng nhập phần mềm HTKK hoặc hệ thống thuế điện tử.
-
Chọn tờ khai thuế GTGT mẫu 01/GTGT theo kỳ tính thuế.
-
Vào Phụ lục 01-2/GTGT (Bảng kê hàng hóa, dịch vụ mua vào) để nhập chi tiết số hóa đơn, tiền hàng và tiền thuế GTGT.
-
Hệ thống tự động tổng hợp số liệu lên chỉ tiêu [23], [24], [25] ở tờ khai chính.
Để biết cách kê khai điều chỉnh giảm hóa đơn đầu vào? Mời bạn xem tiếp phần dưới đây.
2.2 Hướng dẫn kê khai hóa đơn điều chỉnh, thay thế khi có sai sót
Đối với các hóa đơn GTGT điều chỉnh hoặc thay thế, căn cứ vào thời điểm và tính chất thay đổi số liệu thuế để thực hiện kê khai phù hợp:
| Trường hợp | Cách kê khai | Chỉ tiêu / Tờ khai |
| Điều chỉnh, thay thế cùng kỳ với hóa đơn gốc | Kê khai hóa đơn theo đúng kỳ phát sinh. | Điền theo các chỉ tiêu tương ứng. |
| Điều chỉnh, thay thế khác kỳ làm tăng số thuế phải nộp | Khai bổ sung cho kỳ tính thuế có sai sót. | Kê khai trên tờ khai bổ sung KHBS. |
| Điều chỉnh, thay thế khác kỳ làm giảm thuế phải nộp hoặc thay đổi thuế được khấu trừ (Áp dụng khi trả lại hàng, chiết khấu thương mại, điều chỉnh sau quyết toán…) | Kê khai tại kỳ nhận được hóa đơn điều chỉnh, thay thế. | Điều chỉnh qua chỉ tiêu [37], [38] nếu thuộc trường hợp điều chỉnh. |
| Thay thế chỉ sai thông tin, không làm thay đổi số thuế GTGT | Không thực hiện điều chỉnh số liệu thuế. | Không điều chỉnh trên tờ khai. |
Như vậy, hóa đơn đầu vào được kê khai trong bao lâu?
Hóa đơn đầu vào không bị giới hạn thời gian kê khai cục thể, bạn phải thực hiện kê khai vào kỳ tính thuế phát sinh (theo tháng hoặc quý).
Nguyên tắc và thời hạn kê khai:
- Kê khai đúng kỳ: Thuế giá trị gia tăng (GTGT) đầu vào phát sinh kỳ nào thì kê khai, khấu trừ vào đúng kỳ đó.
- Kê khai bổ sung khi bỏ sót/sai sót: Nếu bỏ sót hoặc kê khai chậm, doanh nghiệp được phép kê khai bổ sung vào kỳ phát hiện hoặc kỳ gốc tùy theo tính chất ảnh hưởng, miễn là trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra tại trụ sở.
- Thời hạn khai bổ sung: Tối đa theo quy định pháp luật quản lý thuế hiện hành (tính từ ngày hết hạn nộp tờ khai của kỳ có sai sót).
Bạn có thể tìm hiểu chi tiết tại phần mục I của bài viết này. Để được tư vấn chuyên sâu hơn và hỗ trợ công việc kế toán. Hãy tham khảo tư vấn tại Kế toán Thuận Việt qua hotline 0392 616 085.
III. Phân Loại Hóa Đơn Mua Vào Trên Bảng Kê PL 01-2/GTGT
Khi lập Bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào (Phụ lục PL 01-2/GTGT), kế toán cần phân loại chính xác các hóa đơn vào từng dòng tương ứng:
- Dòng 1 – Hàng hóa, dịch vụ dùng riêng cho SXKD chịu thuế GTGT: Kê khai các hóa đơn đầu vào đủ điều kiện khấu trừ và phục vụ hoàn toàn cho hoạt động sản xuất kinh doanh chịu thuế.
- Dòng 2 – Hàng hóa, dịch vụ không đủ điều kiện khấu trừ: Kê khai các hóa đơn mua vào thuộc diện không đủ điều kiện khấu trừ theo quy định pháp luật.
- Dòng 3 – Hàng hóa, dịch vụ dùng chung cho SXKD chịu thuế và không chịu thuế GTGT: Kê khai các hóa đơn phục vụ chung cho cả 2 hoạt động. Sau đó tiến hành phân bổ số thuế GTGT đầu vào được khấu trừ theo tỷ lệ:
Tỷ lệ phân bổ = Doanh thu chịu thuế GTGT trong kỳ Tổng doanh thu trong kỳ
- Dòng 4 – Hàng hóa, dịch vụ dùng cho dự án đầu tư đủ điều kiện khấu trừ thuế: Áp dụng cho các hóa đơn phục vụ riêng cho dự án đầu tư đáp ứng đủ điều kiện khấu trừ.
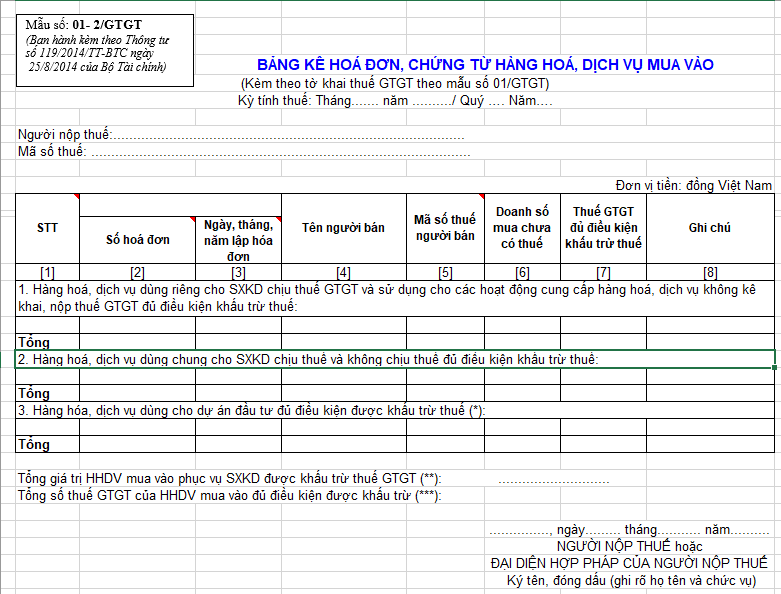
Mẫu PL 01-2/GTGT
IV. Ví dụ thực tế về cách phân loại hóa đơn vào bảng kê
Tình huống: Công ty A phát sinh 2 nhóm hóa đơn mua vào trong kỳ:
- Nhóm HĐ 1: Mua máy vi tính, bút bi.
- Nhóm HĐ 2: Chi phí thuê văn phòng, tiền điện thoại.
Tùy thuộc vào loại hình hoạt động kinh doanh của Công ty A, việc đưa hóa đơn vào các dòng trên Bảng kê PL 01-2/GTGT được xác định như sau:
| Trường hợp | Hoạt động kinh doanh của Công ty A | HĐ1: Máy vi tính, bút bi | HĐ2: Thuê VP, điện thoại |
| Trường hợp 1 | Công ty chỉ kinh doanh hàng hóa chịu thuế GTGT (Ví dụ: bán máy vi tính chịu thuế 10%, bút bi chịu thuế 5%). | Kê khai vào Dòng 1 (Dùng riêng cho hoạt động chịu thuế) | Kê khai vào Dòng 1 (Dùng riêng cho hoạt động chịu thuế) |
| Trường hợp 2 | Công ty vừa kinh doanh hàng hóa chịu thuế GTGT vừa thiết kế phần mềm (mảng phần mềm thuộc đối tượng không chịu thuế GTGT). | Kê khai vào Dòng 1 (Phục vụ trực tiếp hoạt động chịu thuế) | Kê khai vào Dòng 3 (Dùng chung cho cả hoạt động chịu thuế và không chịu thuế – cần phân bổ) |
V. Một số trường hợp kế toán hay gặp phải?
5.1 Làm gì khi phát hiện hóa đơn đầu vào chưa kê khai?
Khi phát hiện hóa đơn đầu vào chưa kê khai, bạn được phép kê khai khấu trừ bổ sung vào kỳ phát hiện trên phần mềm HTKK miễn là trước khi cơ quan thuế công bố quyết định thanh tra, kiểm tra thuế.
5.2 Hóa đơn đầu vào không kê khai có bị phạt không?
Doanh nghiệp không kê khai hóa đơn đầu vào không bị phạt hành chính trực tiếp vì đây là quyền lợi tự nguyện của người nộp thuế, nhưng sẽ mất quyền khấu trừ thuế GTGT và chi phí hợp lý, đồng thời đối mặt với rủi ro bị truy thu hoặc phạt nếu cơ quan thuế nghi ngờ trốn doanh thu.
BẠN ĐANG GẶP KHÓ KHĂN KHI PHÂN LOẠI VÀ KÊ KHAI HÓA ĐƠN GTGT MUA VÀO?
Việc kê khai sai chỉ tiêu, nhầm lẫn giữa các dòng trên bảng kê PL 01-2/GTGT hay bỏ sót hóa đơn điều chỉnh có thể dẫn đến hậu quả nghiêm trọng: bị loại thuế GTGT đầu vào, xử phạt vi phạm hành chính và bị truy thu tiền chậm nộp khi quyết toán.
Để đảm bảo sổ sách kế toán luôn an toàn pháp lý và tối ưu tối đa số thuế được khấu trừ, hãy để Kế toán Thuế Thuận Việt hỗ trợ doanh nghiệp bạn:
- ✅ Rà soát & phân loại 100% hóa đơn đầu vào/đầu ra hoàn toàn chính xác theo quy định mới nhất.
- ✅ Tư vấn xử lý hóa đơn bỏ sót, hóa đơn điều chỉnh/thay thế đúng chuẩn kỹ thuật kê khai.
- ✅ Cung cấp Dịch vụ Kế toán – Báo cáo thuế trọn gói, trực tiếp giải trình và làm việc với Cơ quan Thuế.
📞 Liên hệ ngay với Kế toán Thuế Thuận Việt:
- Hotline/Zalo: 0392 616 085
- Website: ketoanthuanviet.com
- Địa chỉ: VP 3.04, Lầu 3 Tòa Nhà STMOZIT, 1014 Phạm Văn Đồng, P. Hiệp Bình, Thành phố Hồ Chí Minh, Việt Nam